Crédito rural do Banestes movimenta negócios e abre caminhos para o crescimento no campo capixaba
Histórias de famílias e de cooperativas mostram como o financiamento contribui para manter atividades, agregar valor aos produtos e criar oportunidades no meio rural
Produzir o alimento que chega diariamente à mesa dos brasileiros exige muito mais do que plantar e colher. Por trás de cada café servido, de cada peixe preparado, das verduras e legumes encontrados nas feiras e em prateleiras de mercados, há pessoas que dependem do clima, da oscilação dos preços de insumos e que ficam na torcida para que o valor no momento da venda consiga cobrir os custos de produção. É um trabalho que exige planejamento, dedicação e recursos para manter a atividade em funcionamento.
Seja na produção familiar ou em propriedades de médio e grande porte, as despesas não esperam o momento da colheita. É preciso comprar sementes, fertilizantes e ração, pagar trabalhadores, manter equipamentos e investir em estrutura.
Nesse cenário, o crédito rural é uma das ferramentas que ajudam a sustentar a produção e abrir caminhos para o desenvolvimento dos negócios no campo. Com linhas destinadas tanto ao custeio das atividades quanto a investimentos, o financiamento permite que produtores e cooperativas organizem o fluxo financeiro, mantenham as operações e planejem os próximos passos.
No Espírito Santo, onde o setor agrícola tem papel relevante na economia de diversos municípios, essas possibilidades alcançam tanto agricultores familiares quanto médios e grandes produtores, cooperativas e empresas ligadas à cadeia agropecuária.
E é pensando exatamente em quem depende da terra para produzir e que precisa de apoio financeiro para manter as produções que o Banco do Estado do Espírito Santo (Banestes) dispõe de meios de financiamento para atender às mais diversas realidades do campo.
Para a safra 2026/2027, o banco disponibiliza R$ 1 bilhão em recursos para financiamentos de Crédito Rural. O montante é destinado a produtores e cooperativas rurais capixabas, de todos os portes, com o objetivo de atender às necessidades de atividades já consolidadas e incentivar novos cultivos e criações. Os recursos estarão disponíveis até 30 de junho de 2027.
“Na próxima safra, o Banestes segue acreditando na força do setor produtivo rural capixaba”
Carlos Artur Hauschild – Diretor-presidente do Banestes
Na safra anterior, 2025/2026, o banco concedeu mais de R$ 700 milhões em Crédito Rural. A nova oferta mantém a estratégia de ampliar o apoio ao setor produtivo e reforça a atuação da instituição no financiamento de diferentes etapas da atividade rural.
“O Banestes vem expandindo a carteira de Crédito Rural e manteve a sua concessão superior a R$ 700 milhões na última safra. Na próxima safra, o Banestes segue acreditando na força do setor produtivo rural capixaba e, com isso, disponibilizaremos novamente R$ 1 bilhão em recursos para apoiar o agronegócio”, afirma o diretor-presidente do banco, Carlos Artur Hauschild.
Segundo ele, a atenção estará voltada principalmente aos pequenos produtores, com recursos para custeio, financiamento de máquinas e equipamentos, formação de lavouras de café e pimenta, aquisição de ativos, construções e reformas.
Do custeio à modernização da propriedade
O Crédito Rural atende a necessidades diferentes ao longo da atividade produtiva. A linha Custeio está relacionada às despesas necessárias para manter a produção em andamento. Para um cafeicultor, ajuda a comprar adubo, contratar trabalhadores e realizar os tratos necessários para a lavoura. Para um pecuarista, pode viabilizar despesas com alimentação, medicamentos veterinários e outros insumos relacionados à criação.
Já as linhas de Investimento permitem financiar melhorias que podem modificar a estrutura e a capacidade produtiva do empreendimento. É possível adquirir tratores, máquinas, implementos agrícolas e equipamentos de beneficiamento, além da formação de lavouras, construção ou reforma de estruturas rurais e implantação de sistemas de irrigação e cultivo protegido. Também há possibilidades de financiamento para aquisição de animais, energia renovável, conectividade no campo e veículos utilitários utilizados na atividade rural.
Para Fernando Aloquio, gerente de Crédito Rural e para Investimentos do Banestes, a diferença entre essas modalidades está no resultado que cada uma busca proporcionar ao produtor. “O crédito de custeio, por exemplo, tem a importância para o produtor conseguir continuar girando o negócio dele. Como ele tem um negócio a céu aberto, é o crédito que vai fazer com que ele dê continuidade à atividade”, explica.
Já o crédito para investimentos pode representar uma mudança mais profunda na realidade da propriedade. “É um tipo de crédito que permite ele mudar de patamar, adquirir uma tecnologia nova, adquirir um maquinário novo”, afirma.
Linhas para diferentes perfis de produtores
O Banestes oferece linhas de crédito que atendem desde agricultores familiares até produtores de maior porte, empresas ligadas ao agronegócio e cooperativas. A definição da linha depende do enquadramento do solicitante, da atividade desenvolvida e da finalidade do recurso.
“É um tipo de crédito que permite ele mudar de patamar, adquirir uma tecnologia nova, adquirir um maquinário novo”
Fernando Aloquio – Gerente de Crédito Rural e para Investimentos do Banestes
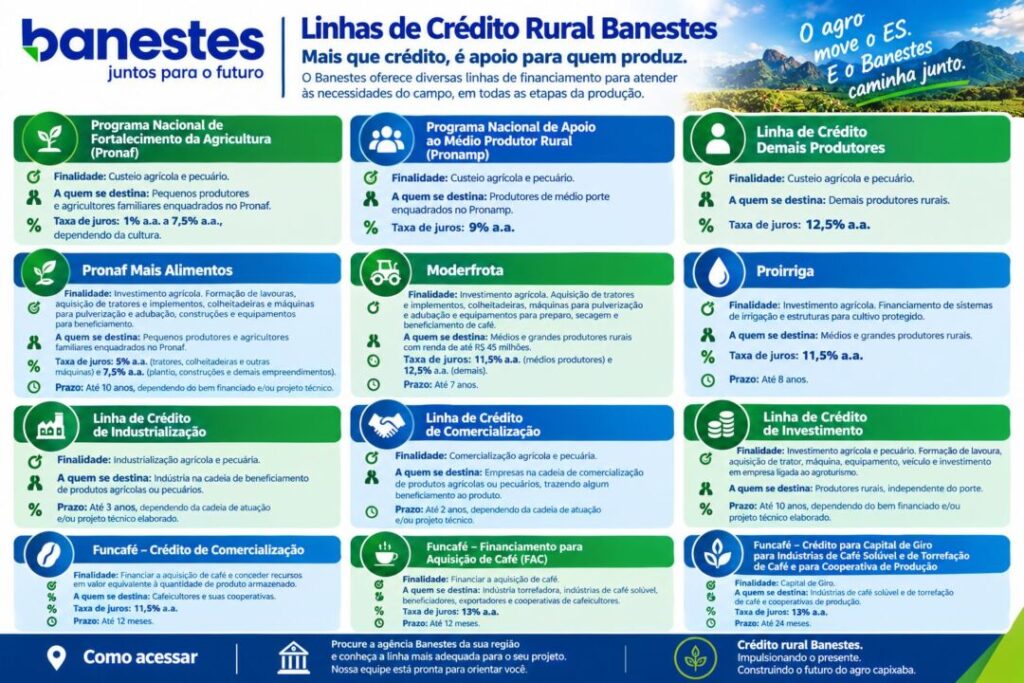
Dentre as linhas disponíveis, existem opções com condições especiais destinadas aos produtores familiares enquadrados no Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) e também aos produtores enquadrados no Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp) para financiamento ao custeio e investimento agrícola e pecuário.
Café
A cafeicultura tem opções específicas por meio do Fundo de Defesa da Economia Cafeeira (Funcafé). Os recursos podem ser utilizados para o custeio da safra e, conforme a modalidade, para capital de giro de indústrias de café solúvel, torrefadoras e cooperativas de produção. As contratações e os limites dependem dos recursos repassados pelo Ministério da Agricultura e Pecuária.
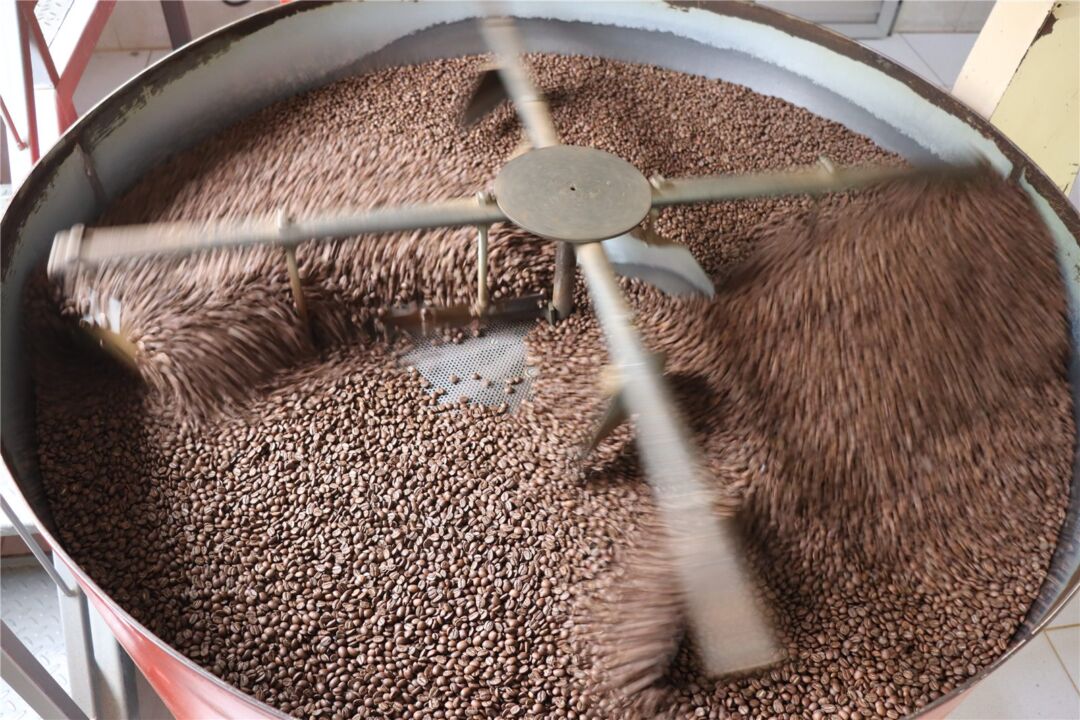
O banco também dispõe de linhas de crédito para comercialização e industrialização de produtos agrícolas e pecuários. Elas são voltadas a etapas posteriores à produção, como aquisição de matéria-prima, beneficiamento e transformação dos produtos.
Família Carnielli mantém a tradição e investe na cadeia do café
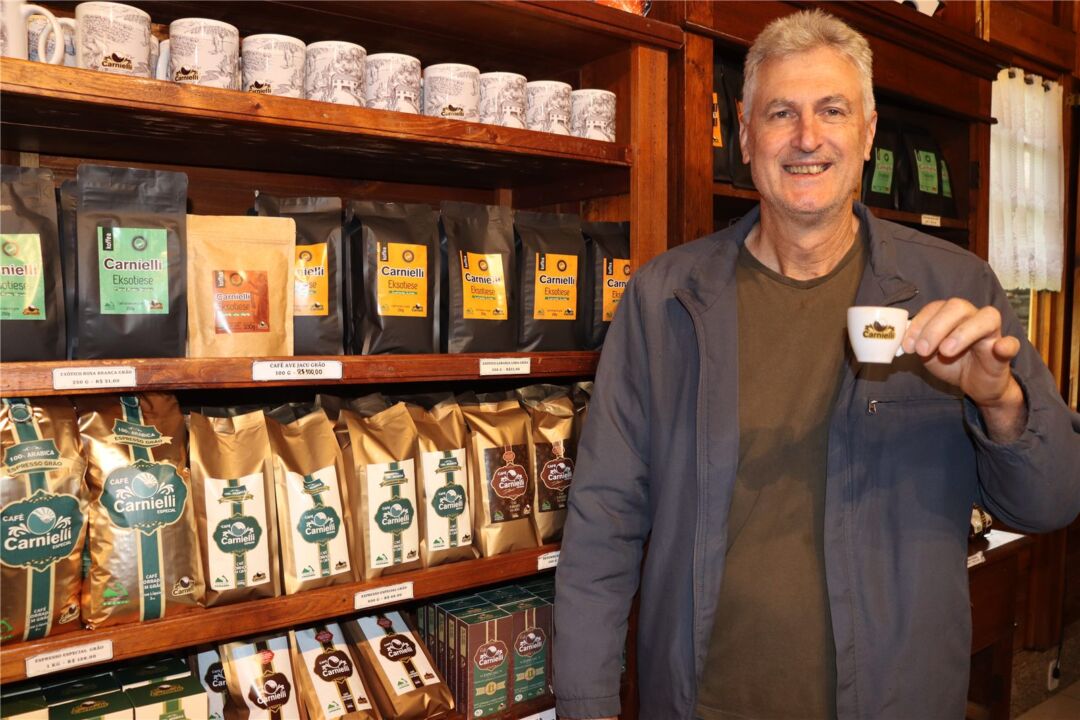
Em Venda Nova do Imigrante, nas montanhas do Espírito Santo, a história da família Carnielli ajuda a demonstrar como o crédito pode apoiar um negócio que reúne produção agrícola, compra de matéria-prima e processamento industrial.
O engenheiro agrônomo Pedro Carnielli conta que a família cultiva café desde a chegada de seu bisavô à região, no fim do século XIX. Ao longo das gerações, a atividade foi mantida e ganhou novas possibilidades com a torrefação e a valorização dos cafés especiais.
A transformação da cafeicultura capixaba, com maior atenção à qualidade dos grãos e aos processos de beneficiamento, também marcou a trajetória da propriedade. Pedro recorda que a família passou a buscar conhecimentos sobre processamento e os fatores que interferem na qualidade da bebida. Em 2001, participou de um concurso de cafés e conquistou o primeiro lugar.
“Depois que começamos essa parceria com o Banestes, nunca mais paramos”
Pedro Carnielli – Cafeicultor em Venda Nova do Imigrante
O trabalho com cafés de maior qualidade ampliou as possibilidades de valorização da produção, que atualmente é beneficiada e toda comercializada em grãos torrados e também moídos.
Apoio
Foi nesse contexto que começou o relacionamento da família com o Banestes, inicialmente por meio de uma linha de capital de giro com recursos do Bandes, gerenciados pelo banco estadual. Com o passar do tempo, a parceria avançou, e a família passou a acessar linhas de crédito diretamente pelo Banestes, tanto para pessoa jurídica quanto para pessoa física.
Segundo Pedro, a utilização de recursos financeiros faz parte do planejamento do negócio há mais de 15 anos. “Depois que começamos essa parceria com o Banestes, nunca mais paramos”, relata.
Uma das principais necessidades está relacionada ao intervalo entre a compra do café e o recebimento pelas vendas. “Café, tem hora que você tem para comprar, mas você não tem o dinheiro. Em outro momento você tem o dinheiro, não tem o café. Então, café você tem que comprar quando ele aparece, e é preciso do dinheiro”, explica Pedro.
O relacionamento de longo prazo com o Banestes também é apontado por ele como um fator que contribui para a continuidade dos negócios. “É claro que o mais importante é você ter uma linha de crédito que seja acessível, que seja razoável também”, afirma. Assista à entrevista completa com Pedro Carnielli no vídeo abaixo.
Na Coopram, financiamento ajuda a ampliar a criação de tilápias
O crédito rural também pode contribuir para o desenvolvimento de atividades que envolvem vários produtores e dependem de uma estrutura coletiva de fornecimento e comercialização. É o caso da Cooperativa de Empreendedores Rurais de Domingos Martins (Coopram), com sede em Ponto Alto, Domingos Martins, e que atua nas montanhas capixabas.
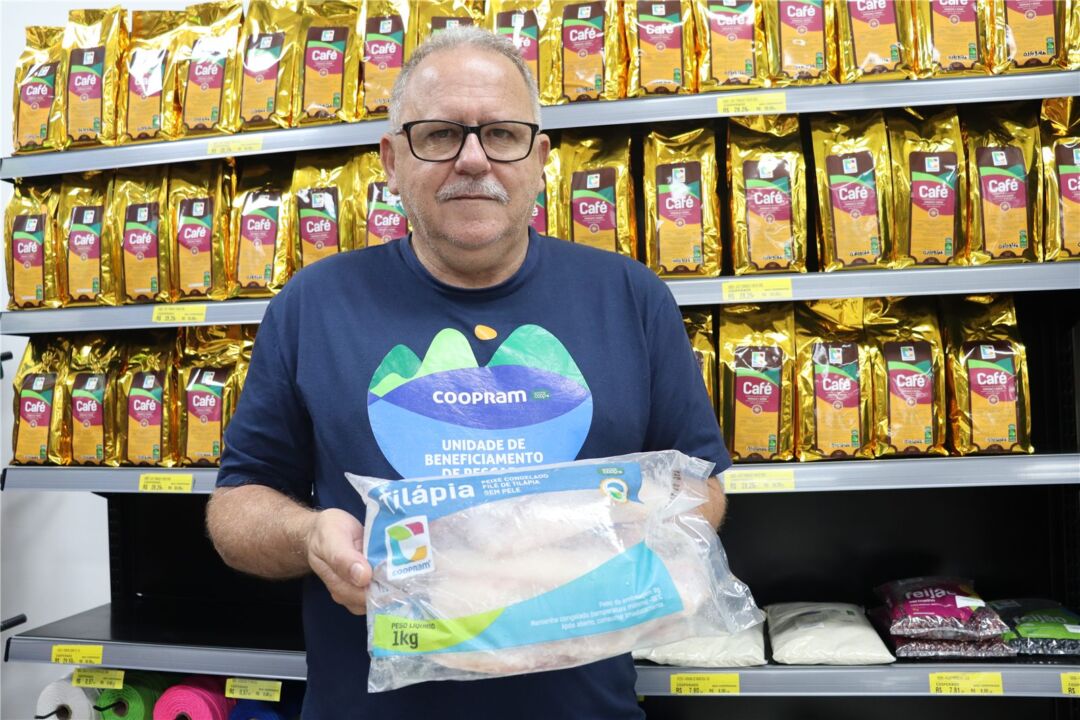
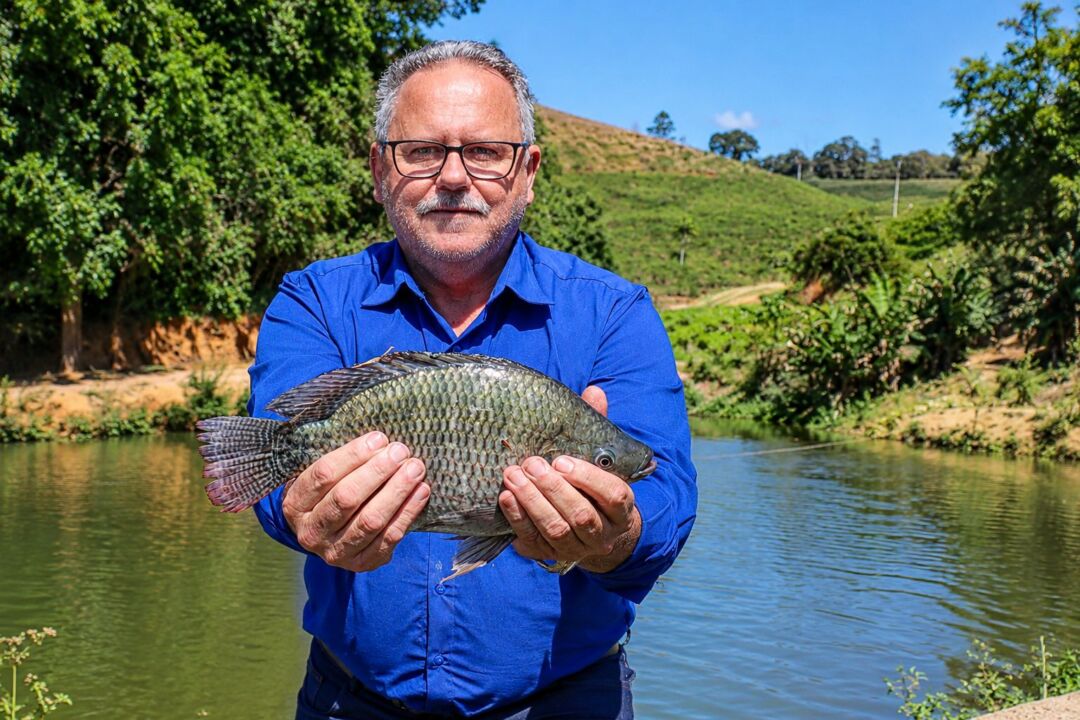
Segundo o presidente da cooperativa, Darli José Schaefer, a atividade começou a ganhar espaço em 2011, com o fornecimento de pescado para a alimentação escolar de todo o Estado. A partir dessa experiência, a cooperativa passou a buscar outros mercados, incluindo o setor privado, e ampliou as rotas de comercialização. Atualmente, vende tilápia em diversas regiões do Espírito Santo.
A Coopram reúne mais de 700 cooperados, dos quais mais de 200 são produtores de tilápia. A meta é ampliar a participação dos associados na atividade, aproveitando a estrutura existente nas propriedades e criando condições para que mais famílias possam produzir.
Custos
Um dos principais obstáculos para produzir os peixes é a despesa com insumos. De acordo com Schaefer, a ração representa aproximadamente 70% do custo de produção da tilápia. Para quem está começando, a necessidade de dispor de capital para manter os peixes alimentados até a comercialização pode dificultar a entrada no negócio.
Para enfrentar esse desafio, a cooperativa estruturou um modelo em que assume a compra e o fornecimento da ração aos produtores. Os cooperados entram com a mão de obra, os tanques escavados e os equipamentos necessários para a criação. Em contrapartida, comprometem-se a entregar o pescado à cooperativa.
É aí que entra o financiamento do Banestes, que, por meio de uma linha de crédito disponibilizada para a cooperativa, ajuda a viabilizar a compra dos insumos e permite que a Coopram organize o fornecimento aos associados.
Schaefer relata que a parceria com o Banestes começou há quatro anos, com uma operação de R$ 500 mil. Depois, o volume passou para R$ 900 mil, avançou para R$ 1,3 milhão e chegou a R$ 2,34 milhões na operação mais recente. “Se não fosse esse investimento, seria mais difícil, porque a cooperativa não tem esse capital”, afirma.
O modelo também concentra na cooperativa parte do trabalho administrativo e financeiro relacionado à operação. Segundo Schaefer, é a Coopram que contrata o financiamento, organiza a aquisição da ração e faz o repasse do insumo aos produtores, que assumem o compromisso de entregar o pescado.
Além de apoiar a piscicultura, Schaefer explica que iniciativas semelhantes podem ser desenvolvidas para outras culturas, como café, abacate e mexerica, de acordo com as necessidades dos associados e as condições de financiamento. Assista mais sobre como o crédito beneficia os cooperados da Coopram no vídeo abaixo.
Crédito ajuda no cultivo de cafés e em sistemas de irrigação
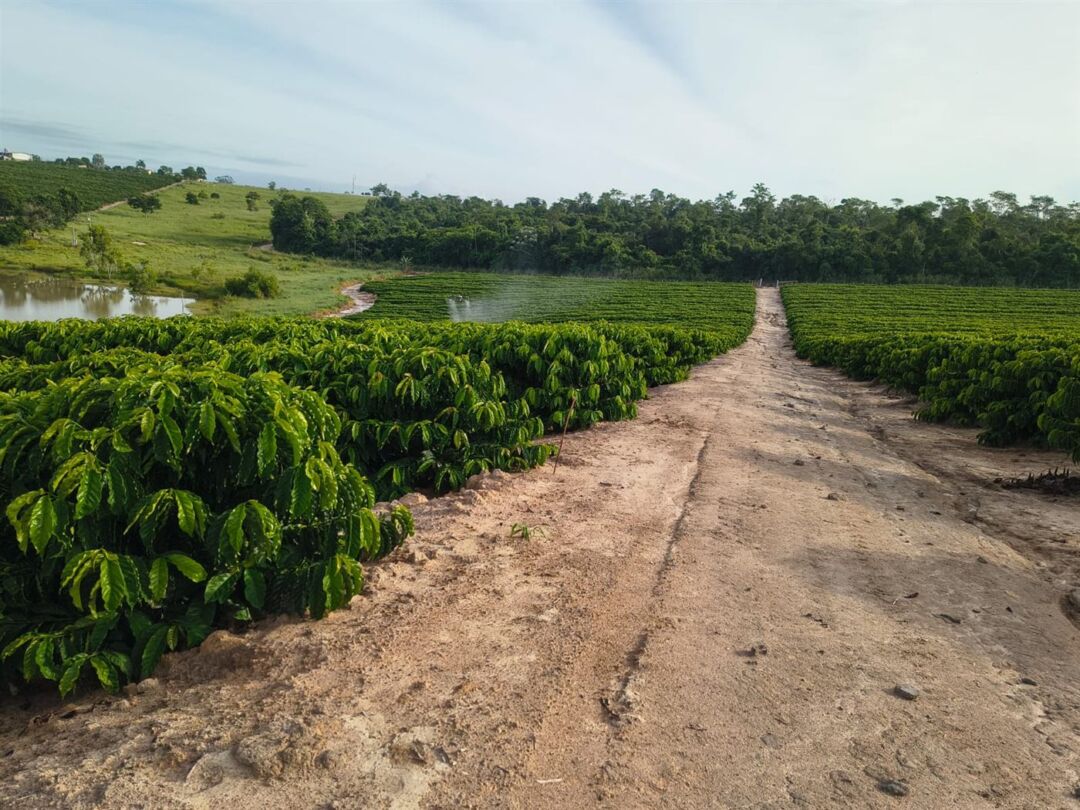
No setor agrícola, muitas famílias vão mantendo a tradição de cultivar a terra. É o caso de Alisson Grillo Sebim, que hoje possui 156 hectares de café conilon e oito de pimenta-do-reino, em uma propriedade que passou de geração em geração. Segundo ele, nos últimos 10 anos, muita coisa mudou na forma de cultivar. A propriedade da família fica em Córrego do Zabelê, em Nova Venécia, Noroeste do Espírito Santo.
“A tecnologia entrou com intensidade na agricultura, e mudou muitas coisas. Tiramos os pesos das costas, como as bombas de pulverização, e hoje usamos tratores e drones, por exemplo. Eu brinco com meu pai e com meu irmão que trabalhar com café hoje é como se fosse uma brincadeira, pois a tecnologia facilita muito. E com isso conseguimos aumentar a área cultivada”, relata.
“O crédito rural entra em todos esses avanços, porque sem o auxílio de um crédito, é difícil do produtor trabalhar”
Alisson Grillo Sebim – Cafeicultor em Nova Venécia
E essas mudanças também vêm acompanhadas da necessidade de investimentos. É aí que entra o Banestes na história da família. “Começamos a trabalhar com o Banestes há dois anos, e é um banco que gostamos muito, pois eles nos dão uma atenção e suporte. Quando precisamos de um recurso, a equipe está pronta para atender e sempre de prontidão”, destacou Alisson.
Atualmente, a família conta com linhas de Custeio para o café conilon e investimentos de irrigação pelo Proirriga. “O crédito rural entra em todos esses avanços, porque sem o auxílio de um crédito, é difícil do produtor trabalhar. Assim é possível investir em grande escala, aumentar a produção e a área cultivada. Hoje o crédito rural e o Banestes são parceiros, porque com recursos próprios não é possível crescer”, afirmou.
Presença em todos os municípios do Espírito Santo
A atuação do Banestes no crédito rural está associada também à presença física da instituição em todo o território capixaba. O banco mantém agências nos 78 municípios do Espírito Santo, o que permite que produtores de diferentes regiões procurem atendimento para conhecer as linhas disponíveis e avaliar alternativas para seus negócios.
Para Fernando Aloquio, essa proximidade é importante em um Estado onde o agronegócio tem forte participação na economia de diversos municípios. Segundo ele, o crédito rural exige uma estrutura de apoio que vai além da análise financeira, pois muitos projetos precisam de orientação técnica e planejamento para demonstrar sua viabilidade.
Além das agências, o Banestes conta com parceiros privados que podem auxiliar na assessoria técnica, na elaboração de projetos e na aquisição de equipamentos, como tratores e sistemas de irrigação. O Instituto Capixaba de Pesquisa, Assistência Técnica e Extensão Rural (Incaper) também pode prestar assessoria técnica aos pequenos produtores.
O banco considera ainda a regularidade socioambiental da propriedade na análise das operações. A documentação pode incluir a comprovação da posse ou do vínculo com o imóvel rural, a regularidade tributária e os registros, outorgas e licenças exigidos para a atividade.
De acordo com Aloquio, a regularidade do Cadastro Ambiental Rural (CAR) pode possibilitar desconto na taxa contratada, conforme as condições aplicáveis à operação.
A presença regional também se reflete na composição das equipes que atendem o agronegócio. O gerente destaca que muitos profissionais responsáveis pela carteira rural são produtores da própria região, o que contribui para a compreensão das particularidades de cada atividade. No vídeo abaixo, assista a uma entrevista com Fernando Aloquio.
Efeitos que ultrapassam os limites da propriedade
Quando o crédito permite ampliar uma lavoura, modernizar uma indústria ou fortalecer uma cooperativa, os efeitos podem alcançar outros setores da economia. O produtor que investe em máquinas movimenta fornecedores e revendedores; a ampliação da produção pode aumentar a demanda por insumos e assistência técnica; e o crescimento de uma agroindústria pode abrir novas oportunidades de comercialização.
Aloquio chama a atenção para essa cadeia de relações. Segundo ele, o agronegócio depende de uma rede de atividades que envolve desde o planejamento técnico até a aquisição de equipamentos e a venda da produção.
Nesse sentido, o crédito rural pode contribuir para o desenvolvimento de uma região ao apoiar negócios que geram demanda por produtos, serviços e mão de obra. O resultado não fica restrito à propriedade financiada, especialmente quando o investimento está conectado a cooperativas, agroindústrias e cadeias de comercialização.
As experiências da família Carnielli e da Coopram ilustram duas dessas possibilidades. Na primeira, o financiamento ajuda a manter o fluxo financeiro entre a compra do café e a venda do produto industrializado, além de atender às despesas da lavoura. Na segunda, permite à cooperativa adquirir um insumo essencial e estruturar o fornecimento aos produtores de tilápia.
Como acessar os recursos
Os produtores interessados nas linhas do Plano Safra 2026/2027 devem procurar a agência Banestes de sua região para receber orientações sobre as modalidades disponíveis e os requisitos de contratação.
Com R$ 1 bilhão disponibilizado para a safra 2026/2027, o Banestes reúne alternativas para diferentes necessidades do agronegócio capixaba, do custeio de uma lavoura à modernização de estruturas e ao financiamento de cadeias produtivas.
Aloquio afirma que o banco pretende manter a proximidade com os produtores, combinando o atendimento presencial com os canais digitais e a preparação das equipes para compreender a realidade do campo.
“O banco vem crescendo junto com o produtor rural. E agora a gente tem um novo lema que é ‘Juntos para o Futuro’. E acho que é assim que a gente espera continuar”, conclui.
A proposta é acompanhar as diferentes etapas da atividade rural, oferecendo orientação e soluções financeiras que contribuam para a continuidade dos negócios, a realização de investimentos e o desenvolvimento do agronegócio no Espírito Santo.
